Heiraten Nachteile Frau – Alle Risiken im Überblick
Heiraten Nachteile Frau: Finanzielle, rechtliche & berufliche Risiken der Ehe. Ifo-Studie zeigt 20 % Einkommensverlust. Jetzt informieren & klug entscheiden.
InhaltKurze Übersicht
- Kurze Übersicht
- Was die Eheschließung rechtlich für Frauen bedeutet
- Die größten Irrtümer rund um den Trauschein
- Steuerklasse V und Ehegattensplitting – die unterschätzte Falle
- Teilzeitfalle nach der Hochzeit: Sophies Geschichte
- Zugewinnausgleich und Versorgung nach der Scheidung
- Altersarmut durch Heirat – warum Frauen besonders betroffen sind
- Heirat und Sozialleistungen: Bedarfsgemeinschaft als Nachteil
- Heiraten Nachteile Frau: Vergleich mit der Lebensgemeinschaft
- Der Ehevertrag als Schutzschild – drei Klauseln, die jede Frau kennen sollte
- Finanzielle Unabhängigkeit trotz Heirat
- FAQ: Häufige Fragen zu Heiraten Nachteile Frau
- Hochzeit ist Herzenssache, Finanzen sind Kopfsache
- Quellen
Die Hochzeit gilt als einer der schönsten Tage im Leben. Ein Versprechen für die Ewigkeit. Doch wer sich mit dem Thema Heiraten Nachteile Frau beschäftigt, stößt auf eine ernüchternde Realität: Laut einer Studie des ifo Instituts von 2025, durchgeführt von Elena Herold (ifo Institut und Universität Oslo), verdienen Frauen nach der Eheschließung durchschnittlich 20 % weniger als zuvor. Dieser Effekt kumuliert sich über Jahrzehnte. Der folgende Ratgeber zeigt die finanziellen, rechtlichen und beruflichen Nachteile der Ehe für Frauen auf, ohne die Romantik zu zerstören, aber mit dem Ziel, fundierte Entscheidungen zu ermöglichen.
Kurze Übersicht
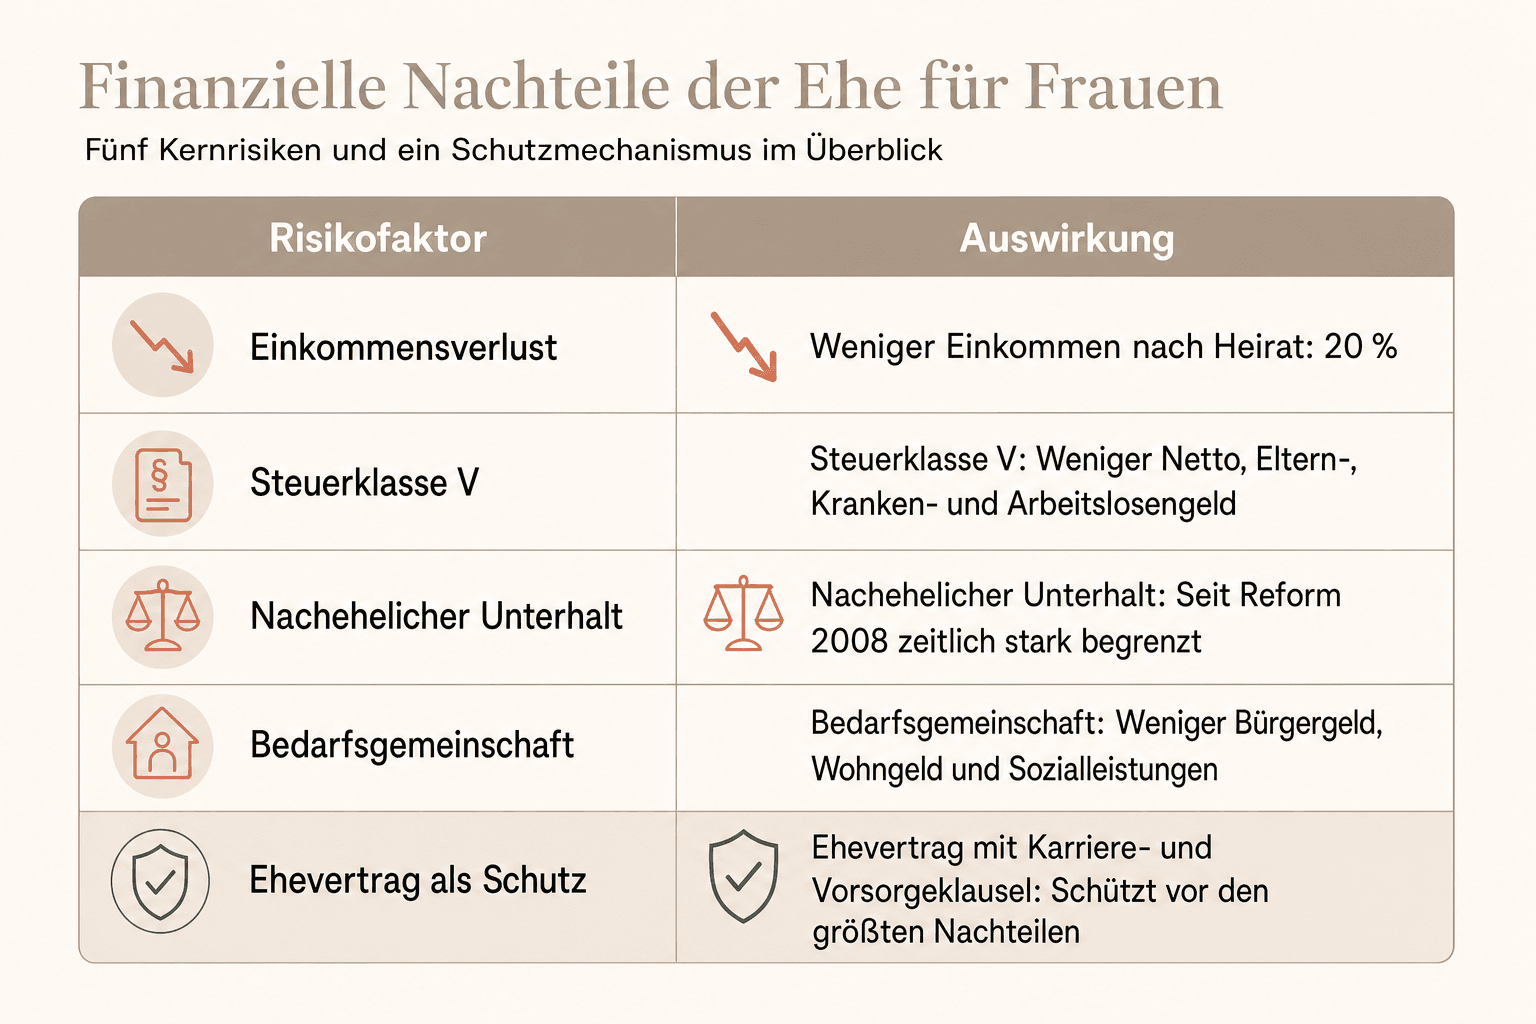
- Laut ifo-Studie 2025 verdienen Frauen nach der Heirat durchschnittlich 20 % weniger als zuvor. Der Effekt verstärkt sich über Jahrzehnte.
- Die Steuerklasse V senkt nicht nur das Nettoeinkommen, sondern reduziert auch Elterngeld, Arbeitslosengeld und Krankengeld erheblich.
- Nachehelicher Unterhalt ist seit der Reform 2008 zeitlich stark begrenzt. Nach langer Partnerschaft in Teilzeit droht vielen Frauen Altersarmut.
- Eine Eheschließung macht Paare zur Bedarfsgemeinschaft, was den Anspruch auf Bürgergeld, Wohngeld und andere Sozialleistungen einschränken oder ganz aufheben kann.
- Ein Ehevertrag mit Karriereklausel, Altersvorsorge-Ausgleich und Immobilienregelung schützt Frauen vor den gravierendsten finanziellen Nachteilen der Ehe.
Was die Eheschließung rechtlich für Frauen bedeutet
Mit der Eheschließung entsteht ein umfassender Rechtsvertrag. Beide Partner sind gesetzlich zur ehelichen Lebensgemeinschaft verpflichtet. Das umfasst gegenseitige Unterstützung, Beistandspflicht und die Pflicht, zum Familienunterhalt beizutragen.
Besonders unterschätzt wird § 1357 BGB. Danach kann jeder Ehepartner Geschäfte zur angemessenen Deckung des Lebensbedarfs abschließen, die den anderen mitverpflichten. Du haftest unter Umständen für Verträge, die Dein Partner allein abgeschlossen hat, vom Mobilfunkvertrag bis zum Möbelkauf auf Raten.
Die sogenannte Schlüsselgewalt reicht in der Praxis oft weiter als gedacht. Die Grenze zwischen „angemessenem Lebensbedarf" und überzogenen Ausgaben ist fließend und wird im Streitfall von Gerichten individuell beurteilt. Für Frauen, die bereits vor der Ehe eigene Verbindlichkeiten wie einen Studienkredit bedienen, entsteht ein zusätzliches Risiko. Im schlimmsten Fall müssen sie für Schulden einstehen, die sie weder veranlasst noch gewollt haben.
Die größten Irrtümer rund um den Trauschein
Viele Frauen gehen davon aus, dass der Trauschein automatisch Sicherheit bringt. Wunsch und Wirklichkeit klaffen oft auseinander.
- „Wir sind verheiratet, also gehört uns alles zur Hälfte" – Falsch. In der Zugewinngemeinschaft bleibt das Vermögen getrennt. Nur der Zugewinn wird bei Scheidung ausgeglichen.
- „Mein Mann haftet nicht für meine Schulden" – Im Grundsatz richtig, aber § 1357 BGB schafft Ausnahmen bei Alltagsgeschäften.
- „Die Heirat sichert mich automatisch ab" – Ohne Testament, Ehevertrag und Vorsorgevollmacht bist Du im Ernstfall oft weniger geschützt, als Du denkst.
- „Ich bekomme automatisch Unterhalt" – Seit der Reform 2008 sind nacheheliche Zahlungen an strenge Voraussetzungen geknüpft und zeitlich begrenzt.
- „Im Notfall darf ich automatisch für ihn entscheiden" – Ohne Vorsorgevollmacht besteht kein gesetzliches Vertretungsrecht, auch nicht unter Ehegatten.
Besonders gravierend: der Irrtum, dass die Ehe im Todesfall automatisch alles regelt. Zwar haben Ehepartner ein gesetzliches Erbrecht, doch der Pflichtteil anderer Erben, etwa Kinder aus früheren Beziehungen, kann den verbleibenden Anteil erheblich schmälern. Ohne Testament kann es passieren, dass die hinterbliebene Ehefrau das gemeinsam bewohnte Haus verkaufen muss, um Pflichtteile auszuzahlen.
Investforwomen hilft Dir, solche Fehlannahmen frühzeitig zu erkennen und Deine finanzielle Unabhängigkeit gezielt aufzubauen.
Steuerklasse V und Ehegattensplitting – die unterschätzte Falle
Nach der Hochzeit wechseln viele Paare in die Kombination III/V. Meist landet der besserverdienende Partner in Klasse III, die Frau in Klasse V. Ihr monatliches Nettoeinkommen sinkt drastisch, obwohl sich am Bruttolohn nichts geändert hat. Psychologisch wirkt das wie eine Bestätigung dafür, dass sich „ihre" Erwerbstätigkeit kaum lohnt. Ein gefährlicher Trugschluss, der die wirtschaftliche Abhängigkeit zementiert. Wie eine Analyse der tagesschau zeigt, wirken sich diese Einkommenseinbußen über Jahrzehnte aus.
Elterngeld, Arbeitslosengeld und Krankengeld werden auf Basis des Nettoeinkommens berechnet. Beim Elterngeld kann der Unterschied mehrere Hundert Euro monatlich betragen, über 14 Monate summiert sich das auf Tausende Euro. Ein rechtzeitiger Wechsel, mindestens sieben Monate vor dem Mutterschutz, kann diesen Effekt abmildern. Das Faktorverfahren (IV/IV mit Faktor) ermöglicht eine gerechtere Verteilung. Einen guten Überblick bietet der Ratgeber von Finanztip.
Konkret: Eine Frau mit 3.000 Euro brutto erhält in Steuerklasse V rund 1.650 Euro netto, in Klasse IV etwa 2.000 Euro. Wird sie arbeitslos, beträgt der Unterschied beim ALG I über 200 Euro monatlich. Beim Krankengeld führt die Steuerklasse V ebenfalls zu spürbar niedrigerer Auszahlung. Die Wahl der Steuerklasse ist keine rein technische Entscheidung. Sie hat tiefgreifende Konsequenzen für die gesamte soziale Absicherung.
Ehegattensplitting – wem der Steuervorteil wirklich nützt
Das Ehegattensplitting nützt vor allem dem Paar, bei dem ein Partner deutlich mehr verdient. Für die geringer verdienende Frau entsteht ein struktureller Anreiz, weniger zu arbeiten. Verdient er 80.000 Euro und sie 20.000 Euro brutto, beträgt der Splittingvorteil rund 4.500 Euro jährlich. Verdienen beide jeweils 50.000 Euro, liegt der Vorteil bei null. Das System belohnt ungleiche Einkommensverteilung. Aktuell wird im Rahmen der Koalitionsverhandlungen 2025 erneut über eine Reform diskutiert. Mehrere europäische Nachbarländer wie Schweden und Österreich haben das Ehegattensplitting bereits abgeschafft.
Teilzeitfalle nach der Hochzeit: Sophies Geschichte
Sophie ist selbstständige Grafikdesignerin mit stabilem Einkommen. Nach der Hochzeit und der Geburt ihres Sohnes reduziert sie auf 20 Stunden pro Woche. Ihr Mann arbeitet weiter in Vollzeit, sein Gehalt steigt. Die Steuererklärung optimiert das Paar über III/V. Der Vorteil kommt vor allem ihm zugute. Sophies Rücklagen schrumpfen, ihre Alterssicherung stagniert.
Etwa ein Viertel des Einkommensrückgangs nach der Heirat lässt sich laut ifo-Studie auf steuerliche Anreize zurückführen. Der Rest entsteht durch reduzierte Arbeitszeit, beruflichen Verzicht und den Verlust professioneller Netzwerke.
Über ein Erwerbsleben summieren sich diese Einbußen auf sechsstellige Beträge. Wer zehn Jahre lang 1.500 Euro monatlich weniger verdient, verliert nicht nur 180.000 Euro Bruttoeinkommen, sondern auch Rentenansprüche, Arbeitgeberbeiträge und Zinseszinseffekte.
Als Sophie nach fünf Jahren Teilzeit wieder aufstocken will, hat sich ihre Branche weiterentwickelt. Sie investiert ein halbes Jahr in Weiterbildung, ohne nennenswerte Einnahmen. Genau dieser schleichende Prozess erklärt, warum der Einkommensrückgang nach der Heirat kein einmaliges Ereignis ist, sondern sich über Jahrzehnte verstärkt.
Zugewinnausgleich und Versorgung nach der Scheidung
Bis 2008 konnten sich viele geschiedene Frauen auf dauerhafte Unterhaltsansprüche verlassen. Die Reform hat das grundlegend geändert. Nacheheliche Zahlungen sind an strenge Voraussetzungen geknüpft und meist zeitlich befristet. Der Grundsatz der Eigenverantwortung verlangt, dass jede Frau nach der Trennung möglichst schnell selbst für ihren Lebensunterhalt sorgt.
Miriam ist Juristin und wechselte nach der Geburt ihres Sohnes dauerhaft in Teilzeit. Ihr Mann wurde Partner in einer Kanzlei. Nach über 20 Jahren kommt die Trennung. Miriam erhält befristeten Aufstockungsunterhalt, doch nach drei Jahren wird erwartet, dass sie Vollzeit arbeitet. Trotz jahrzehntelanger Lücke im Lebenslauf. Investforwomen berät Dich umfassend zu Ansprüchen und Alternativen.
Zugewinnausgleich – weniger gerecht als gedacht
Der Zugewinnausgleich wird ausschließlich in Geld gemessen. Care-Arbeit, beruflicher Verzicht und die Netzwerke, die der Mann aufbauen konnte, fließen nicht ein. Wenn er während der Ehe 200.000 Euro Zuwachs erzielt und sie nur 20.000 Euro, erhält sie zwar 90.000 Euro Ausgleich. Sie steht aber trotzdem mit deutlich weniger da.
Vermögenswerte, die ein Partner bereits vor der Ehe besaß, bleiben vollständig außen vor. Erbschaften und Schenkungen während der Ehe werden dem Anfangsvermögen zugerechnet und beim Zugewinnausgleich nicht berücksichtigt. Für Frauen, die während der Ehe auf eigene Vermögensbildung verzichtet haben, fällt das Ergebnis oft ernüchternd aus.
Altersarmut durch Heirat – warum Frauen besonders betroffen sind
Teilzeit, geringere Gehälter, niedrigere Rentenansprüche: Diese Mechanismen entfalten ihre volle Wirkung erst im Ruhestand. Der Gender Pension Gap liegt laut Statistischem Bundesamt bei rund 27 % und nach OECD-Berechnung bei über 40 %.
- Erwerbsunterbrechungen durch Kinderbetreuung
- Jahrelange Teilzeit ohne Aufstiegsperspektive
- Kein eigenes Vorsorgekonto oder Depot
- Vollständige wirtschaftliche Abhängigkeit vom Partner
- Fehlende Information über eigene Rentenansprüche
Eine Frau, die zehn Jahre lang halbtags statt in Vollzeit arbeitet, verliert bei einem durchschnittlichen Gehalt rund 5 Rentenpunkte. Das entspricht einer monatlichen Rentenkürzung von über 185 Euro, lebenslang. Besonders hart trifft es Frauen in Minijobs. Hier entstehen kaum eigene Rentenansprüche, und die Familienversicherung endet mit der Scheidung abrupt.
Wer erst mit 65 feststellt, dass die eigene Absicherung nicht reicht, hat kaum noch Handlungsspielraum. Investforwomen zeigt Dir frühzeitig Wege, wie Du Deine Altersvorsorge eigenständig aufbaust.
Heirat und Sozialleistungen: Bedarfsgemeinschaft als Nachteil
Durch die Eheschließung bildet Ihr automatisch eine Bedarfsgemeinschaft im Sinne des Sozialrechts. Einkommen und Ersparnisse Deines Ehepartners werden bei Bürgergeld, Wohngeld und anderen Sozialleistungen vollständig angerechnet. Das gilt selbst dann, wenn Du faktisch keinen Zugang zu diesem Geld hast.
Verdient Dein Mann ausreichend, verlierst Du möglicherweise Deinen Anspruch auf Bürgergeld, Wohngeld oder Kinderzuschlag komplett. Für Frauen in schwierigen Beziehungssituationen wird die Heirat so zur finanziellen Falle.
Beim BAföG und bei Ausbildungsbeihilfen wirkt sich die Bedarfsgemeinschaft ebenfalls aus. Frauen, die nach einer Familienphase ein Studium beginnen möchten, haben durch das angerechnete Partnereinkommen häufig keinen Förderanspruch. Dasselbe Prinzip greift bei der Prozesskostenhilfe. Wer sich scheiden lassen will, muss das Einkommen des Noch-Ehepartners offenlegen.
Heiraten Nachteile Frau: Vergleich mit der Lebensgemeinschaft
Nicht jedes Paar muss heiraten, um ein verbindliches Leben zu führen. Die nichteheliche Lebensgemeinschaft bietet mehr Flexibilität, hat aber eigene Schwächen.
Die Eheschließung bietet klare Vorteile beim Erbrecht. Ehepartner erben automatisch nach gesetzlicher Erbfolge, unverheiratete Partner gehen ohne Testament leer aus. Beim Versorgungsausgleich haben nur verheiratete Frauen Anspruch auf Ausgleich der Rentenansprüche. Die Familienversicherung steht ebenfalls nur Ehegatten offen. Die Witwenrente greift ausschließlich bei verheirateten Paaren.
Auf der anderen Seite entfallen in der Lebensgemeinschaft die Risiken der ungünstigen Lohnsteuerklasse, der Bedarfsgemeinschaft und der Mithaftung nach § 1357 BGB. Wer nicht heiratet, sollte aber unbedingt mit Testament, Vorsorgevollmacht und Partnerschaftsvertrag die größten Lücken schließen.
Der Ehevertrag als Schutzschild – drei Klauseln, die jede Frau kennen sollte
Karriereklausel im Ehevertrag
Eine Karriereklausel regelt, was passiert, wenn eine Partnerin zugunsten der Familie beruflich zurücksteckt. Typische Vereinbarungen sind eine monatliche Kompensationszahlung oder ein höherer Zugewinnanteil bei Scheidung. Eine gängige Formulierung legt fest, dass für jedes Jahr reduzierter Erwerbstätigkeit ein bestimmter Betrag auf ein separates Konto der Frau fließt. Damit die Klausel vor Gericht Bestand hat, sollte sie konkrete Beträge nennen und regelmäßig angepasst werden.
Altersvorsorge-Ausgleich vertraglich regeln
Ein vertraglich geregelter Altersvorsorge-Ausgleich geht über den gesetzlichen Versorgungsausgleich hinaus. Paare können vereinbaren, dass der Besserverdienende regelmäßig in eine private Altersvorsorge der Frau einzahlt, etwa in einen ETF-Sparplan. Das schließt die Versorgungslücke bereits während der gemeinsamen Zeit.
Immobilienregelung bei Scheidung
Eine Immobilienregelung klärt, was mit dem gemeinsamen Haus bei Trennung passiert. Ein Vorkaufsrecht, eine definierte Ausgleichszahlung oder ein befristetes Nutzungsrecht schützen Frauen davor, nach der Trennung ohne Zuhause dazustehen. Alle drei Klauseln erfordern notarielle Beurkundung und sollten von einem Fachanwalt geprüft werden.
Finanzielle Unabhängigkeit trotz Heirat
Der beste Schutz vor den Nachteilen der Ehe ist finanzielle Eigenständigkeit. Ein eigenes Girokonto behalten, die Lohnsteuerklasse bewusst wählen, eine eigene Altersvorsorge aufbauen, die nicht vom Partner abhängt.
In der Familienphase beruflich nicht vollständig pausieren. Selbst reduzierte Erwerbstätigkeit hält die Verbindung zum Arbeitsmarkt aufrecht. Wer fünf Jahre komplett aussetzt, verliert oft den gesamten beruflichen Anschluss.
Oft vernachlässigt wird die finanzielle Transparenz innerhalb der Ehe. Beide Partner sollten jederzeit wissen, welche Konten, Depots, Versicherungen und Verbindlichkeiten existieren. Ein gemeinsamer Finanzüberblick verhindert böse Überraschungen im Trennungsfall.
Investforwomen unterstützt Frauen dabei, eine individuelle Strategie für Vermögensaufbau und finanzielle Eigenständigkeit zu entwickeln, verständlich erklärt und auf die jeweilige Lebenssituation abgestimmt.
FAQ: Häufige Fragen zu Heiraten Nachteile Frau
Was sind die größten rechtlichen Nachteile der Ehe für Frauen?
Zu den gravierendsten Nachteilen gehören die Mithaftung bei Alltagsgeschäften nach § 1357 BGB, der seit 2008 eingeschränkte nacheheliche Unterhalt und eine Zugewinngemeinschaft, die Care-Arbeit nicht angemessen berücksichtigt. Ohne Testament, Ehevertrag und Vorsorgevollmacht fehlt im Ernstfall die Absicherung.
Lohnt sich Heiraten finanziell für Frauen?
Kurzfristig können steuerliche Vorteile durch das Ehegattensplitting entstehen. Langfristig überwiegen für viele Frauen die Risiken: Teilzeitfalle, reduzierte Rentenansprüche und ein Steuersystem, das den Besserverdienenden begünstigt. Ohne vertragliche Vereinbarungen ist die Heirat finanziell häufig ein Nachteil.
Wie wirkt sich die Steuerklasse V auf Elterngeld und Arbeitslosengeld aus?
Elterngeld, Arbeitslosengeld und Krankengeld werden auf Basis des Nettoeinkommens berechnet. In Steuerklasse V ist das Netto deutlich niedriger als in Klasse IV. Beim Elterngeld kann der Unterschied mehrere Hundert Euro monatlich betragen. Wer eine Schwangerschaft plant, sollte mindestens sieben Monate vorher in Klasse IV oder das Faktorverfahren wechseln.
Welche Klauseln sollte ein Ehevertrag aus Frauensicht enthalten?
Drei Klauseln sind besonders wichtig: eine Karriereklausel für Kompensation bei beruflichem Zurückstecken, ein Altersvorsorge-Ausgleich für eigenständige Rentenansprüche und eine Immobilienregelung für den Umgang mit Wohneigentum bei Trennung. Alle Klauseln sollten notariell beurkundet und von einem Fachanwalt geprüft werden.
Was passiert mit Bürgergeld und Wohngeld nach der Heirat?
Durch die Heirat entsteht eine Bedarfsgemeinschaft. Einkommen und Ersparnisse des Partners werden vollständig angerechnet. Verdient der Partner genug, können Ansprüche ganz entfallen, auch wenn die Frau keinen Zugriff auf das Geld hat.
Welche Rolle spielen Familienversicherung und Krankenversicherung bei der Heirat?
Ehepartner ohne oder mit geringem Einkommen können über die Familienversicherung kostenlos mitversichert werden. Das spart mehrere Hundert Euro monatlich. Allerdings bindet dieses Modell Frauen stärker an die Partnerschaft. Wer sich trennt, muss sich selbst versichern. Unverheiratete Partner haben keinen Anspruch auf die Familienversicherung.
Hochzeit ist Herzenssache, Finanzen sind Kopfsache
Heiraten kann ein wundervoller Schritt sein, wenn er bewusst und informiert erfolgt. Doch gerade Frauen sollten die Nachteile kennen: von der ungünstigen Lohnsteuerklasse über den eingeschränkten Unterhalt bis zur Altersarmut. Wer die Risiken kennt, kann sie gezielt absichern, mit Ehevertrag, eigener Vorsorge und finanzieller Eigenständigkeit.
Investforwomen unterstützt Dich dabei, klare Entscheidungen zu treffen: mit individueller Beratung, verständlicher Aufklärung und einer Strategie, die zu Deinem Leben passt.
Quellen
Über die Autorin
Jenny
Geschäftsführerin & GründerinJenny weiß seit ihrer Jugend, wie schnell finanzielle Sicherheit ins Wanken geraten kann. Weil die Finanzbranche Frauen nicht abholt, hat sie mit Investforwomen ihre eigene Antwort darauf gegründet.
Mehr über die Autorin